Себестоимость продукции, работ, услуг – один из важнейших показателей, необходимых для управления бизнесом. Однако многих волнует вопрос: может ли себестоимость быть действительно «правдивой»? Да, если для калькулирования и формирования финансового результата используется система директ-костинга.
Сущность директ-костинга
Наименование «директ-костинг», или «директ-кост», введенное в 1936 г. американцем Д. Харрисом в его работе, означает «учет прямых затрат». Оно не отражает в полной мере сущности системы, ведь главное в ней – организация раздельного учета переменных и постоянных затрат и использование его преимущества в целях повышения эффективности управления. Поэтому часто систему учета переменных затрат называют Variable Costing – «учет переменных затрат».
Основной характеристикой директ-костинга является подразделение затрат на постоянные и переменные в зависимости от изменения объема производства. При этом в себестоимость продуктов включаются только переменные затраты, а затраты постоянные сразу относятся на финансовый результат.
Главной особенностью директ-костинга является то, что себестоимость промышленной продукции учитывается и планируется только в части переменных затрат. Постоянные расходы собирают на отдельном счете и с заданной периодичностью списывают непосредственно на дебет счета финансовых результатов, например «Прибыли и убытки».
Постоянные расходы не включают в расчет себестоимости изделий, а как расходы данного периода списывают с полученной прибыли в течение того периода, в котором они были произведены. По переменным расходам оцениваются также остатки готовой продукции на складах на начало и конец года и незавершенное производство.
При системе директ-костинга схема построения отчетов о доходах многоступенчатая. В них содержатся по крайней мере два финансовых показателя: маржинальный доход и прибыль (см. табл.).
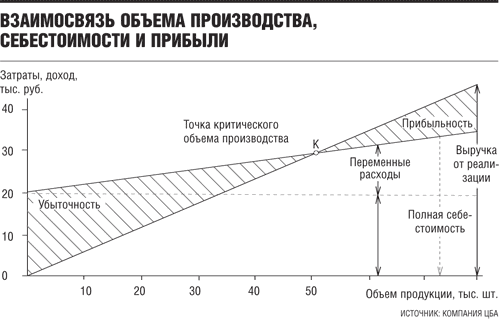
Важной особенностью директ-костинга является то, что благодаря ему можно изучать взаимосвязи и взаимозависимости между объемом производства, затратами и прибылью (см. график).
Система управленческого учета
У отечественных специалистов существует два взгляда на предмет директ-костинга. С точки зрения одних, это метод учета затрат. Другие склонны считать его методом калькулирования. Представляется, что обе точки зрения несколько «обедняют» его содержание.
По нашему мнению, директ-костинг является системой управленческого учета. А потому кроме собственно учета и калькулирования, то есть процедур получения данных о затратах, эта система включает в себя еще и использование этих данных для принятия решений, планирования и контроля.
Цели и задачи производственной бухгалтерии отличны от целей и задач финансовой бухгалтерии. Тем не менее взаимодействие между ними возможно. В сегодняшней практике существует несколько вариантов организации управленческой (производственной) бухгалтерии по системе директ-костинга.
Первый вариант – организация раздельного учета на счетах финансовой и управленческой (производственной) бухгалтерии (вариант автономии).
Второй вариант организации учета можно считать традиционным, поскольку он предполагает привычную интеграцию финансовой и производственной бухгалтерии и использование привычных для учета затрат счетов 20–29.
Впрочем, автономность учета при первом варианте носит несколько условный характер, поскольку связь между управленческим и финансовым учетом все равно существует и обеспечивается путем использования отраженных счетов (счетов-экранов).
В полной мере автономным можно считать альтернативный третий вариант, при котором система управленческого учета «абсолютно параллельна» системе финансового учета. В этом случае каждая из систем самодостаточна, никакого информационного обмена между ними не происходит. Так что системы не дополняют друг друга, а, по сути, дублируют. При всей внешней абсурдности такого варианта на практике очень часто именно его использование оказывается наиболее удобным.
Компания может выбрать тот вариант, который в большей степени отвечает ее потребностям. В любом случае на основе анализа взаимосвязи объема производства, себестоимости, прибыли и маржинального дохода можно получить необходимую руководителям компании управленческую информацию.
Например, рассчитать минимальную цену реализации, которая при существующих уровне организации бизнеса и объеме деятельности обеспечит безубыточность работы. Или рассчитать величину постоянных затрат, которую при имеющемся уровне рентабельности и объеме деятельности компания может себе «позволить».
Еще одна важная область применения результатов такого анализа – планирование и контроль результатов деятельности в условиях сезонных колебаний.
О плюсах и минусах
Большое значение имеет установление связей и пропорций между затратами и объемами производства. Используя методы корреляционного и регрессионного анализа, математической статистики, графические методы, можно решать стратегические задачи управления предприятием. Например, определять формы зависимости затрат от объема производства или загрузки производственных мощностей, строить сметные уравнения, получать информацию о прибыльности или убыточности производства в зависимости от его объема, рассчитывать критическую точку объема производства.
Директ-костинг позволяет руководству заострить внимание на изменении маржинального дохода как по предприятию в целом, так и по различным изделиям. Например, можно выявить изделия с большей рентабельностью, чтобы перейти в основном на их выпуск, так как разница между продажной ценой и суммой переменных расходов не затушевывается в результате списания постоянных расходов на себестоимость конкретных изделий.
Система обеспечивает возможность быстро переориентировать производство в ответ на меняющиеся условия рынка.
В отчете о финансовых результатах, составляемом при системе директ-костинга, видно изменение прибыли вследствие изменения переменных расходов, цен реализации и структуры выпускаемой продукции.
Однако организация управленческого, производственного учета по системе директ-костинга связана и с рядом проблем, которые вытекают из его особенностей.
Прежде всего возникают трудности при разделении затрат на постоянные и переменные, поскольку чисто постоянных или чисто переменных затрат не так уж много. В основном затраты полупеременные, а в различных условиях одни и те же затраты могут вести себя по-разному.
Самый распространенный случай – затраты на оплату труда. Сегодня для сотрудника используется окладная, повременная схема оплаты труда. Соответственно затраты на оплату труда можно квалифицировать как постоянные. В следующем месяце система мотивации меняется – вознаграждение привязывается, например, к количеству предоставленных услуг. Затраты из постоянных превращаются в переменные.
Противники директ-костинга считают, что постоянные расходы также участвуют в производстве данного продукта и, следовательно, должны быть включены в его себестоимость. Директ-костинг не дает ответы на вопросы: сколько стоит произведенный продукт, какова его полная себестоимость? Поэтому требуется дополнительное распределение условно-постоянных расходов, когда необходимо знать полную себестоимость готовой продукции или незавершенного производства.
Очевидно, что идеальных систем или методов не бывает. У каждой системы и у каждого метода – свои достоинства и свои недостатки. Главная задача – понять эти особенности, чтобы, нивелируя их негативные стороны, максимально эффективно использовать их преимущества.
Будущее директ-костинга
Несколько лет назад компанией ЦБА совместно с Объединением контроллеров России был проведен опрос более ста российских компаний. Это были представители и крупного, и среднего, и малого бизнеса. Главный вопрос, задаваемый в ходе исследования: «Применяется ли вами система директ-костинга?»
Как выяснилось, от 40 до 90% российских компаний применяют в своей управленческой практике директ-костинг. Блестящую статистику несколько омрачает то, что это применение носит или сугубо формальный, или очень ограниченный характер.
Одна из ключевых проблем состоит в том, что «собственники» системы управленческого учета – экономисты-финансисты – не всегда интересуются пожеланиями своих нефинансовых коллег, а последние не всегда готовы четко озвучить свои потребности. Главная причина такой управленческой апатии, по всей вероятности, состоит в том, что менеджеры еще не привыкли смотреть на свою деятельность и деятельность вверенных им подразделений через призму эффективности, когда получаемый результат необходимо сверять с затратами на его достижение.
В настоящее время, к сожалению, используются не все потенциальные возможности директ-костинга. Конечно, если в деятельности компании до сих пор не возникало ситуации, в которой бы требовалось применить данные об ограниченной себестоимости, то нелепо было бы упрекать менеджеров компании в игнорировании директ-костинга. Возможно, что, когда такая ситуация возникнет, его возможности будут раскрыты в полной мере.
Например, компания встает на путь реструктуризации. Предполагается в том числе произвести оценку деятельности вспомогательных подразделений. Допускается, что ее результатом может стать решение о ликвидации некоторых подразделений и передаче соответствующих функций на аутсорсинг.
Конечно, в такой ситуации обязательно будут приняты во внимание и собственные затраты вспомогательных подразделений, и себестоимость оказываемых ими внутренних услуг. А для расчета данных показателей не обойтись без принципов директ-костинга.
СХЕМА ОТЧЕТА О ДОХОДАХ И РАСХОДАХ
№ п/п | Наименование показателей | Значение | |
1. | Выручка от реализации продукции (В) | В | = 1000 |
2. | Переменные затраты (ПЗ) | ПЗ | = 600 |
3. | Маржинальный доход (М) | М = В – ПЗ | = 400 |
4. | Постоянные расходы (ПР) | ПР | = 200 |
5. | Прибыль (П) | П=М – ПР | = 200 |
Материал взят с сайта http://www.eg-online.ru/article/51932/